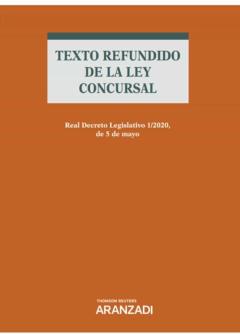
El Texto Refundido de la Ley Concursal establece un nuevo ordenamiento jurídico para la gestión y resolución de los conflictos entre deudores y acreedores, abordando una amplia gama de situaciones concursales. Uno de los pilares fundamentales del TRLC es la definición de la situación concursal, que se caracteriza por la existencia de una o más insolvencias, entendida como la incapacidad de una persona jurídica o física para cumplir con sus obligaciones. La regulación de las situaciones irregulares (es decir, aquellas en las que el deudor no ha cumplido con sus obligaciones, pero no se ha determinado su insolvencia) también recibe una atención especial. Se introduce un nuevo concepto, el de “transparencia” en la gestión concursal, que obliga al administrador concursal a informar de forma clara y precisa a todos los interesados sobre la situación del caso.
El TRLC establece una nueva regulación de la administración concursal, otorgando al administrador concursal amplias facultades para la gestión de los activos del deudor y para la negociación con los acreedores. Se busca una mayor independencia y objetividad del administrador concursal, garantizando su imparcialidad y evitando conflictos de intereses. La figura del administrador concursal de empresas en situación de insolvencia concursal adquiere un rol central, siendo responsable de la gestión y administración de la empresa durante el proceso concursal. Una de las innovaciones más importantes del TRLC es el rescate judicial, que permite a los acreedores, en determinadas circunstancias, obtener una participación en el capital de la empresa deudor, con el objetivo de evitar su liquidación.
El TRLC introduce una regulación exhaustiva de la valoración de los activos del deudor, incluyendo la valoración de bienes muebles, inmuebles, derechos y obligaciones. Se establecen criterios objetivos y transparentes para la valoración de los activos, con el objetivo de asegurar que la distribución de los bienes entre los acreedores se realice de forma justa y equitativa. También se regula de forma específica el tratamiento de las entidades intermedias financieras (EIF), que son aquellas entidades que han intervenido en la operación concursal y que pueden tener obligaciones con el deudor. La regulación del rescate operativo (que permite a un acreedor, en situaciones específicas, obtener una participación en el capital de la empresa) y del rescate de operaciones (que permite a un acreedor obtener una participación en la operación concursal) representan nuevas herramientas para la resolución de conflictos.
El TRLC busca establecer un marco jurídico más eficiente y eficaz para la gestión y resolución de los conflictos entre deudores y acreedores, utilizando un enfoque más orientado al mercado y a la valoración de activos. Una de las claves del nuevo texto es la “coordinación” entre los diferentes actores involucrados en el proceso concursal, incluyendo al administrador concursal, a los acreedores, al deudor y a los tribunales. Se promueve la negociación entre las partes, buscando soluciones consensuadas que permitan la recuperación de la actividad empresarial.
El TRLC también introduce una regulación de la “administración voluntaria” (en la que el deudor, en una situación concursal, se propone un plan de recuperación que debe ser ratificado por los acreedores) que busca facilitar la reestructuración de la empresa y su vuelta a la normalidad. En materia de “protección de los bienes de protección”, se establecen criterios objetivos para determinar qué bienes pueden ser protegidos por el deudor y para evitar que sean afectados por las acciones de los acreedores. La “obligación de colaboración” de las partes es un principio fundamental del TRLC, que obliga a todas las personas involucradas en el proceso concursal a colaborar con el administrador concursal y con los tribunales. La “transparencia” y la “información” son pilares fundamentales del TRLC, que obliga al administrador concursal a informar de forma clara y precisa a todos los interesados sobre la situación del caso.
El TRLC establece un proceso concursal más rápido y eficiente, reduciendo los plazos de tramitación y evitando la duplicidad de trámites. Se promueve la utilización de la “tecnología” y las “herramientas informáticas” para facilitar la gestión del proceso concursal y para asegurar la transparencia y la seguridad de la información. La “responsabilidad” del administrador concursal es un aspecto fundamental del TRLC, que le obliga a actuar con diligencia, prudencia y lealtad, y a asegurar que se cumplen los intereses de todos los acreedores. La “protección” de los intereses de los acreedores es un principio fundamental del TRLC, que le obliga al administrador concursal a actuar en su defensa.
Opinión Crítica de Texto Refundido De La Ley Concursal. Real Decreto Legislativo 1/2 020, De 5 De Mayo:
El TRLC representa un avance significativo en la regulación del derecho concursal en España, aunque también presenta algunos aspectos que podrían ser objeto de mejora. La mayor claridad y precisión del texto, junto con la regulación de nuevos conceptos y procedimientos, facilitará la aplicación de la ley y reducirá la incertidumbre jurídica. Sin embargo, se ha criticado la complejidad de algunas de las disposiciones, que podrían dificultar su comprensión y aplicación por parte de los profesionales del sector. Es fundamental que los profesionales del derecho y los empresarios tengan acceso a una formación adecuada para comprender y aplicar correctamente el nuevo texto.
Un aspecto positivo del TRLC es la mayor importancia que se concede a la valoración de activos. La regulación de la valoración de los activos, que es un aspecto crucial en cualquier proceso concursal, se ha hecho más detallada y transparente, lo que facilitará la determinación de la masa activa y la distribución de los bienes entre los acreedores. Sin embargo, se ha criticado la falta de concreción en algunos aspectos de la valoración de los activos, que podrían dar lugar a interpretaciones divergentes y a conflictos entre los acreedores. Se ha sugerido la elaboración de guías y recomendaciones para la valoración de los activos, que permitan asegurar una mayor uniformidad y transparencia.
Otro aspecto que ha generado debate es la regulación del rescate judicial. Aunque se considera una herramienta útil para evitar la liquidación de empresas en situación de insolvencia, se ha criticado su excesiva liberalidad, que podría favorecer el rescate de empresas que ya no tienen perspectivas de recuperación. Se ha sugerido la establecimiento de criterios más objetivos y transparentes para determinar cuándo se puede acceder al rescate judicial, y para limitar su alcance. En cuanto a la regulación del administrador concursal, se ha apreciado la mayor independencia y objetividad que se le atribuyen, pero se ha criticado la falta de concreción en cuanto a sus poderes y responsabilidades.
Se recomienda que el TRLC sea complementado con una estratégica de formación y capacitación para los profesionales del sector, con el objetivo de asegurar que conocen y comprenden las nuevas disposiciones. También se sugiere la elaboración de guías y recomendaciones para la aplicación del TRLC, que faciliten su comprensión y su correcta aplicación. Además, se recomienda que se establezca un sistema de seguimiento y evaluación del TRLC, con el objetivo de identificar posibles problemas y de proponer mejoras. La colaboración entre el Ministerio de Economía, las asociaciones de acreedores, las asociaciones de empresarios y los profesionales del derecho es fundamental para el éxito de la implementación del TRLC.