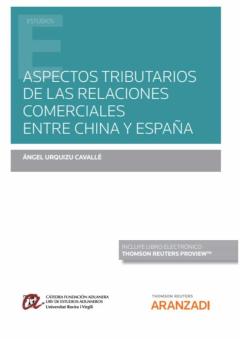
La primera parte del libro se centra en un análisis exhaustivo del sistema tributario de China, desglosando sus diversos impuestos. No se limita a una descripción superficial; profundiza en la estructura completa, incluyendo, pero no limitándose a, el Impuesto sobre la Renta de las Entidades (para empresas), el Impuesto sobre el Valor Añadido (IVA), el Impuesto sobre la Propiedad y los Derechos y los impuestos locales. El autor examina minuciosamente el procedimiento de gestión y recaudación tributaria, incluyendo las complejidades inherentes a un país con una economía en rápido desarrollo y un sistema tributario en constante evolución. Se investiga la forma en que se aplican y se cumplen las regulaciones, proporcionando un entendimiento práctico de los mecanismos operativos del sistema.
Un aspecto fundamental que se aborda es la revisión tributaria, examinando los procesos de auditoría y escrutinio que los contribuyentes chinos enfrentan. Se discuten los derechos y obligaciones de los contribuyentes, desde la presentación de declaraciones hasta el cumplimiento de las regulaciones. La monografía también se adentra en las sistemas y mecanismos para luchar contra la evasión financiera, destacando las estrategias y herramientas empleadas por las autoridades chinas para combatir la economía sumergida y el fraude fiscal. Además, se dedica un análisis detallado al tratamiento fiscal de los no residentes, explicando cómo los beneficios previstos en los convenios tributarios suscritos entre China y otros países, se pueden aplicar en la práctica. Se presta especial atención a los costes de transferencia, un tema de particular importancia para las empresas multinacionales que operan en China. Finalmente, la monografía examina, con un ojo crítico, la implementación, hasta el momento, del Sistema de Crédito Social en el ámbito tributario, revelando su impacto potencial y sus implicaciones para los contribuyentes.
La segunda parte del libro se centra en el Nuevo Convenio para Evitar la Doble Imposición Internacional entre España y China. Se analiza en detalle las disposiciones del convenio, enfatizando los beneficios que proporciona a los residentes de uno u otro estado. El convenio, diseñado para evitar la doble imposición sobre los ingresos, reduce significativamente la carga fiscal para individuos y empresas que operan en ambos países. Se detalla cómo se aplican los beneficios en relación con los tipos impositivos, los métodos de asignación de ingresos y la definición de residencia fiscal. En particular, se analiza cómo se consideran las normas de «beneficio preponderante» en la aplicación de los convenios, un factor clave para determinar la jurisdicción tributaria.
El libro dedica un análisis exhaustivo a los costes de transferencia, examinando los métodos aceptados para determinar el precio de los bienes y servicios que se venden entre entidades relacionadas en China y España, lo que es crucial para el cumplimiento de las regulaciones fiscales. Se discuten los métodos de precios de transferencia más comunes, como el método de armazón, el método de punto muerto y el método de reevaluación de activos, proporcionando orientación sobre cómo aplicarlos de manera efectiva. Además, se analiza el impacto del convenio en la planificación fiscal de las empresas, identificando las estrategias que pueden utilizarse para minimizar la carga fiscal. Finalmente, el libro, con una perspectiva realista, anticipa posibles opciones tributarias que faciliten nuevas relaciones económicas entre España y China, y ofrece una visión prospectiva de cómo la relación tributaria puede evolucionar en el futuro.
La monografía se estructura para proporcionar una comprensión profunda no solo de los sistemas fiscales de China y España, sino también de la interacción entre ellos. La clave para el éxito en esta relación comercial, según Urquizo Cavallé, reside en una planificación tributaria estratégica y en un conocimiento detallado de los complejos entramados legales y regulatorios que las operan. No se trata simplemente de un manual de reglas, sino de una guía para la acción.
Un punto fundamental que se aborda es la gestión del coste de transferencia. El precio de las transacciones entre entidades relacionadas, especialmente cuando se trata de la importación y exportación de bienes, puede ser una fuente de conflicto entre las autoridades fiscales de China y España. El libro proporciona una explicación detallada de los métodos aceptados para determinar el precio de transferencia, que incluyen el método de armazón, el método de punto muerto y el método de reevaluación de activos. El autor examina los factores que deben tenerse en cuenta al elegir un método y proporciona orientación sobre cómo aplicarlo de manera efectiva. El libro reconoce que la gestión del coste de transferencia es una de las áreas más complejas y controvertidas de la planificación fiscal entre China y España.
Además, se dedica una parte significativa de la monografía a la revisión tributaria en China. Las autoridades chinas están cada vez más comprometidas con la lucha contra la evasión fiscal, y las empresas que operan en China deben estar preparadas para someterse a auditorías y escrutinio. El libro proporciona información valiosa sobre los derechos y obligaciones de los contribuyentes, así como sobre los procedimientos de revisión tributaria. Se examinan las posibles sanciones por incumplimiento y se ofrece orientación sobre cómo evitar problemas con las autoridades fiscales. El libro subraya la importancia de la transparencia y la honestidad en la presentación de declaraciones fiscales.
El libro aborda también el sistema tributario chino en su globalidad, incluyendo el Impuesto sobre la Renta de las Entidades, el Impuesto sobre el Valor Añadido (IVA) y el Impuesto sobre la Propiedad y los Derechos. Se examinan los diferentes tipos impositivos y las reglas que rigen su aplicación. Se ofrece orientación sobre cómo optimizar la estructura fiscal de una empresa que opera en China. Además, el libro analiza la compleja relación entre las normas fiscales chinas y los convenios tributarios, resaltando la importancia de comprender y aplicar correctamente los convenios para evitar la doble imposición.
Opinión Crítica de Aspectos Tributarios De Las Relaciones Comerciales Entre China Y España
El libro de Urquizo Cavallé es, en su mayoría, un logro sobresaliente. Proporciona una visión exhaustiva y, en gran medida, actualizada del panorama fiscal chino, un área que a menudo se vuelve críptica para los empresarios y profesionales que operan en el país. La claridad con la que el autor presenta conceptos complejos, como el sistema de crédito social y la gestión del coste de transferencia, es encomiable. El libro no se limita a una simple descripción de las leyes y regulaciones; ofrece consejos prácticos y estrategias para mitigar los riesgos y optimizar la planificación fiscal. El enfoque en la “ruta de la seda jurídico tributaria” es innovador y proporciona un marco conceptual para entender la relación entre China y España.
Sin embargo, el libro no está exento de algunas áreas donde se podría mejorar. Si bien ofrece una buena base, la información sobre el sistema tributario chino está, en ocasiones, desactualizada. El rápido ritmo de los cambios regulatorios en China hace que sea esencial mantener la información al día. Se agradecería una sección más extensa que reflejara los últimos desarrollos y las nuevas interpretaciones de las leyes fiscales. Además, el análisis del sistema de crédito social, aunque exhaustivo, podría beneficiarse de una mayor exploración de las implicaciones prácticas para las empresas. Sería útil incluir ejemplos concretos de cómo las empresas pueden adaptarse al sistema, y una discusión más profunda de los posibles desafíos.
el libro es un recurso valioso para cualquier persona que esté involucrada en el comercio o la inversión entre China y España. Proporciona una base sólida de conocimientos sobre los aspectos fiscales de esta relación comercial. Se recomienda encarecidamente una revisión regular de la información, dado el rápido ritmo de los cambios en el sistema tributario chino. Además, los lectores deberían considerar el libro como un punto de partida para su propia investigación, y buscar asesoramiento profesional para adaptarse a las circunstancias específicas de sus negocios. El libro es una herramienta esencial, pero no debe ser el único recurso utilizado.